O cursă internațională spre sau dinspre România vine de regulă cu un cod UIT, iar în interiorul țării îl au cursele cu bunuri cu risc fiscal ridicat. Prima întrebare a transportatorului e dacă trebuie să-l declare el. Aproape niciodată.
Transportul îl declară în sistemul ANAF una dintre părțile operațiunii comerciale, care apoi predă codul transportatorului. Treaba transportatorului începe când primește codul.
Cine are obligația declarării
RO e-Transport este sistemul național de monitorizare a transporturilor rutiere de bunuri, instituit prin Ordonanța de urgență nr. 41/2022. Obligația de a declara, adică de a obține codul UIT (codul unic generat de sistem), revine unor părți anume din operațiunea comercială, enumerate la art. 8 și, pentru transportul internațional, la art. 8^1. Transportatorul contractat nu e pe listă, iar ANAF o spune direct în clarificările sale: obligația declarării „nu revine transportatorului".
Sistemul acoperă două categorii. Prima sunt transporturile rutiere naționale de bunuri cu risc fiscal ridicat, cu lista produselor în OPANAF 802/2022. A doua sunt transporturile rutiere internaționale de bunuri de și către România, indiferent de marfă. Pragul vine din OPANAF 1.337/1.268/2024: vehicule cu masa maximă tehnic admisă de cel puțin 2,5 tone, care duc o partidă cu masa brută de peste 500 kg sau cu valoarea de peste 10.000 lei.
| Situația | Cine declară (OUG 41/2022) |
|---|---|
| Marfă care intră în România dintr-un alt stat UE (achiziție intracomunitară) | Beneficiarul din România, art. 8 alin. (1) lit. b) și art. 8^1 |
| Marfă care iese din România spre un alt stat UE (livrare intracomunitară) | Furnizorul din România, art. 8 alin. (1) lit. c) și art. 8^1 |
| Livrare internă de bunuri cu risc fiscal ridicat | Furnizorul din România, art. 8 alin. (1) lit. c) |
| O firmă își mută propriul stoc între două puncte din România | Operatorul respectiv, art. 8 alin. (1) lit. e) |
| Bunuri aflate în depozit sau în tranzit pentru depozitare | Depozitarul, art. 8 alin. (1) lit. d) |
Importul și exportul urmează partea înscrisă în declarația vamală. Cursele intracomunitare, pe care le fac cei mai mulți transportatori din estul Europei, intră în primele patru rânduri, iar art. 8^1 se aplică tuturor bunurilor din transporturile internaționale, nu doar celor din lista de risc.
Declararea se poate face printr-un reprezentant, o persoană desemnată sau un împuternicit, mereu în numele părții care o datorează (OPANAF 1.337/1.268/2024, art. 2). Depunerea efectivă o poate face deci o casă de expediții sau agentul clientului. Transportatorul nu devine prin asta declarant, iar textul nu spune nicăieri că partea obligată scapă de răspundere. Când un client cere „declarați-l dvs. în locul nostru", întrebarea utilă e cine figurează ca declarant la ANAF și sub ce cod fiscal se face depunerea.
Transportatorul declară într-un singur caz, transportul în cont propriu. Atunci își mută propriile bunuri, iar legea consideră organizator al transportului chiar operatorul care transportă în nume propriu.
Ce rămâne în sarcina transportatorului
Sistemul notifică părțile din România, altele decât declarantul, inclusiv transportatorul, cu datele transportului și cu codul UIT. Declarantul trebuie să pună codul la dispoziția operatorului de transport cel târziu la prezentarea vehiculului la frontieră sau la punerea efectivă în mișcare (art. 8 alin. (2)). Operatorul îl dă mai departe șoferului (art. 8^2 alin. (4)), care îl prezintă împreună cu documentele de însoțire la cererea ANAF, a Autorității Vamale sau a poliției (art. 10 alin. (1)).
Tot operatorul, sau organizatorul transportului, actualizează identificarea vehiculului pe durata de valabilitate a codului, ori de câte ori se schimbă și înainte de repunerea în mișcare (art. 8 alin. (1^1)). Cum se face asta e subiectul articolului următor. Separat de UIT, art. 8^2 îl obligă să asigure datele de poziționare ale vehiculului pe tot traseul, prin telematica proprie sau printr-o aplicație pe telefon; sancțiunile pentru această obligație au fost suspendate de mai multe ori, iar situația de azi se află de la ANAF.
Amenzile sunt mari. Potrivit art. 13^1, operatorul care nu actualizează datele vehiculului, nu pune codul la dispoziție sau nu asigură poziționarea riscă de la 10.000 la 50.000 lei ca persoană fizică și de la 20.000 la 100.000 lei ca persoană juridică. Șoferul care nu poate prezenta codul și documentele riscă între 5.000 și 10.000 lei, iar folosirea unui cod expirat e interzisă (art. 11).
De aici vine rutina dispeceratului. Codul UIT se cere în comanda de transport ca orice alt element obligatoriu, iar dispecerul îi verifică formatul, începutul, expirarea și numerele camionului și ale remorcilor. Un cod care nu pare să țină de operațiunea clientului merită întrebarea cine l-a declarat. Șoferul îl primește înainte de plecare, într-o formă pe care o poate arăta la control. Un transport nou cere un UIT nou, deci la o cursă de întoarcere sau la o reîncărcare codul vechi nu mai e bun.
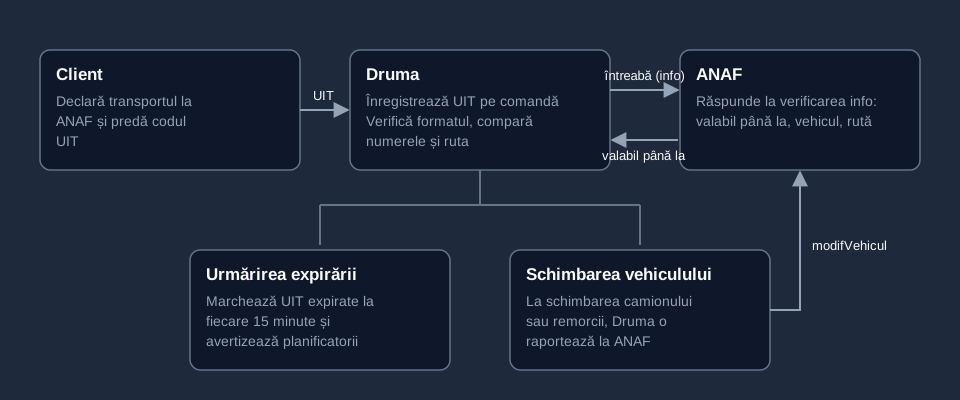
În Druma, codul UIT se primește și se verifică, nu se emite. Clientul îl introduce în portalul de client sau dispecerul îl adaugă pe comandă. Druma verifică formatul, inclusiv cifrele de control, apoi verifică codul în sistemul ANAF prin conexiunea firmei la ANAF, compară numerele de înmatriculare și traseul declarate cu cele din comandă și afișează data până la care e valabil.

O neconcordanță sau o expirare apropiată apare ca avertisment la dispeceri. Cât timp comanda e în curs, codul e legat de camionul și remorcile care îl duc, iar șoferul îl vede în aplicație. Dacă vehiculul se schimbă, Druma raportează schimbarea la ANAF. Declarația rămâne la client, partea care o datorează, iar poziționarea rămâne la furnizorul de telematică sau la aplicația ANAF. Fluxul complet e pe pagina ANAF e-Transport.

Surse
Faptele au fost verificate ultima dată la 25 octombrie 2026